Los dos tipos de compradores de seguros en 2026 (y cómo vender a cada uno)
Seguros

Alguien en su cartera de prospectos ahora mismo está sentado a la mesa de la cocina con un aviso de renovación. No está pensando en los límites de cobertura. Está intentando averiguar si esta es la factura con la que puede hacer algo este mes.
Antes, los seguros se renovaban silenciosamente en segundo plano. En 2026, ocupan un lugar prioritario en el presupuesto familiar, junto a la hipoteca y la cuota del coche. La persona que rellena su formulario a menudo busca tanto un respiro económico como una póliza. Esto es lo que muestran los datos y cómo vender a los dos tipos de compradores que se generan.
¿Cómo es el mercado de compra de seguros en 2026?
La búsqueda de seguros de coche está cerca de niveles récord. El LexisNexis Insurance Demand Meter registró una tasa de cotización anual del 47,2 % en el segundo trimestre de 2026, lo que significa que casi la mitad de las pólizas de coche vigentes se cotizaron en los 12 meses anteriores. El crecimiento se ha enfriado, ralentizándose al 1,4 % interanual desde el 3,2 % del primer trimestre, pero el nivel se mantiene alto.
En cuanto al hogar, la presión es el coste. En una encuesta de SoFi a 520 propietarios de viviendas en abril de 2026, el 44 % afirmó que su prima ahora rivaliza con el pago de su hipoteca, y el 39 % había visto un aumento de más del 20 % en una sola renovación. Esa cifra se eleva al 62 % en el oeste, frente al 34 % en el medio oeste.
Las primas están subiendo. LexisNexis descubrió que las revisiones de tarifas de automóviles del segundo trimestre se dividieron casi por igual: 38 % de aumentos, 36 % de disminuciones. Algunas personas buscan porque su tarifa subió, otras porque algunas aseguradoras están recortando. De cualquier manera, hay más personas en movimiento y están hablando con más de un agente.
¿A dónde van los compradores de seguros?
Los agentes independientes deberían analizar esto detenidamente. En el segundo trimestre de 2026, la búsqueda a través de agentes exclusivos creció un 6,8 % y la búsqueda directa creció un 4,6 %, mientras que la búsqueda a través de agentes independientes cayó un 6,4 % (LexisNexis). Menos compradores encuentran un agente independiente por su cuenta, por lo que los que llegan primero a ellos ganan.
LexisNexis también descubrió que los consumidores de 66 años o más mostraron el crecimiento de búsqueda más rápido de cualquier grupo de edad por 14º trimestre consecutivo.
¿Quiénes son los dos tipos de compradores de seguros?
Los clientes que llegan a usted en 2026 lo hacen desde dos posturas diferentes, y la diferencia decide cómo debe transcurrir la conversación.
El comprador comparativo | El hogar con presupuesto ajustado | |
|---|---|---|
Qué los motiva | Quiere la mejor oferta disponible, se niega a pagar de más | Se enfrenta a una factura que le cuesta pagar |
Qué quieren | Un motivo para cambiar | Un pago que puedan mantener de forma realista |
Cómo se comportan | Hablan con tres o cuatro agentes a la vez | Sopesan cuánta cobertura pueden recortar |
El riesgo para usted | Los pierde frente a quien llame primero | Compran por precio y luego la póliza expira en seis meses |
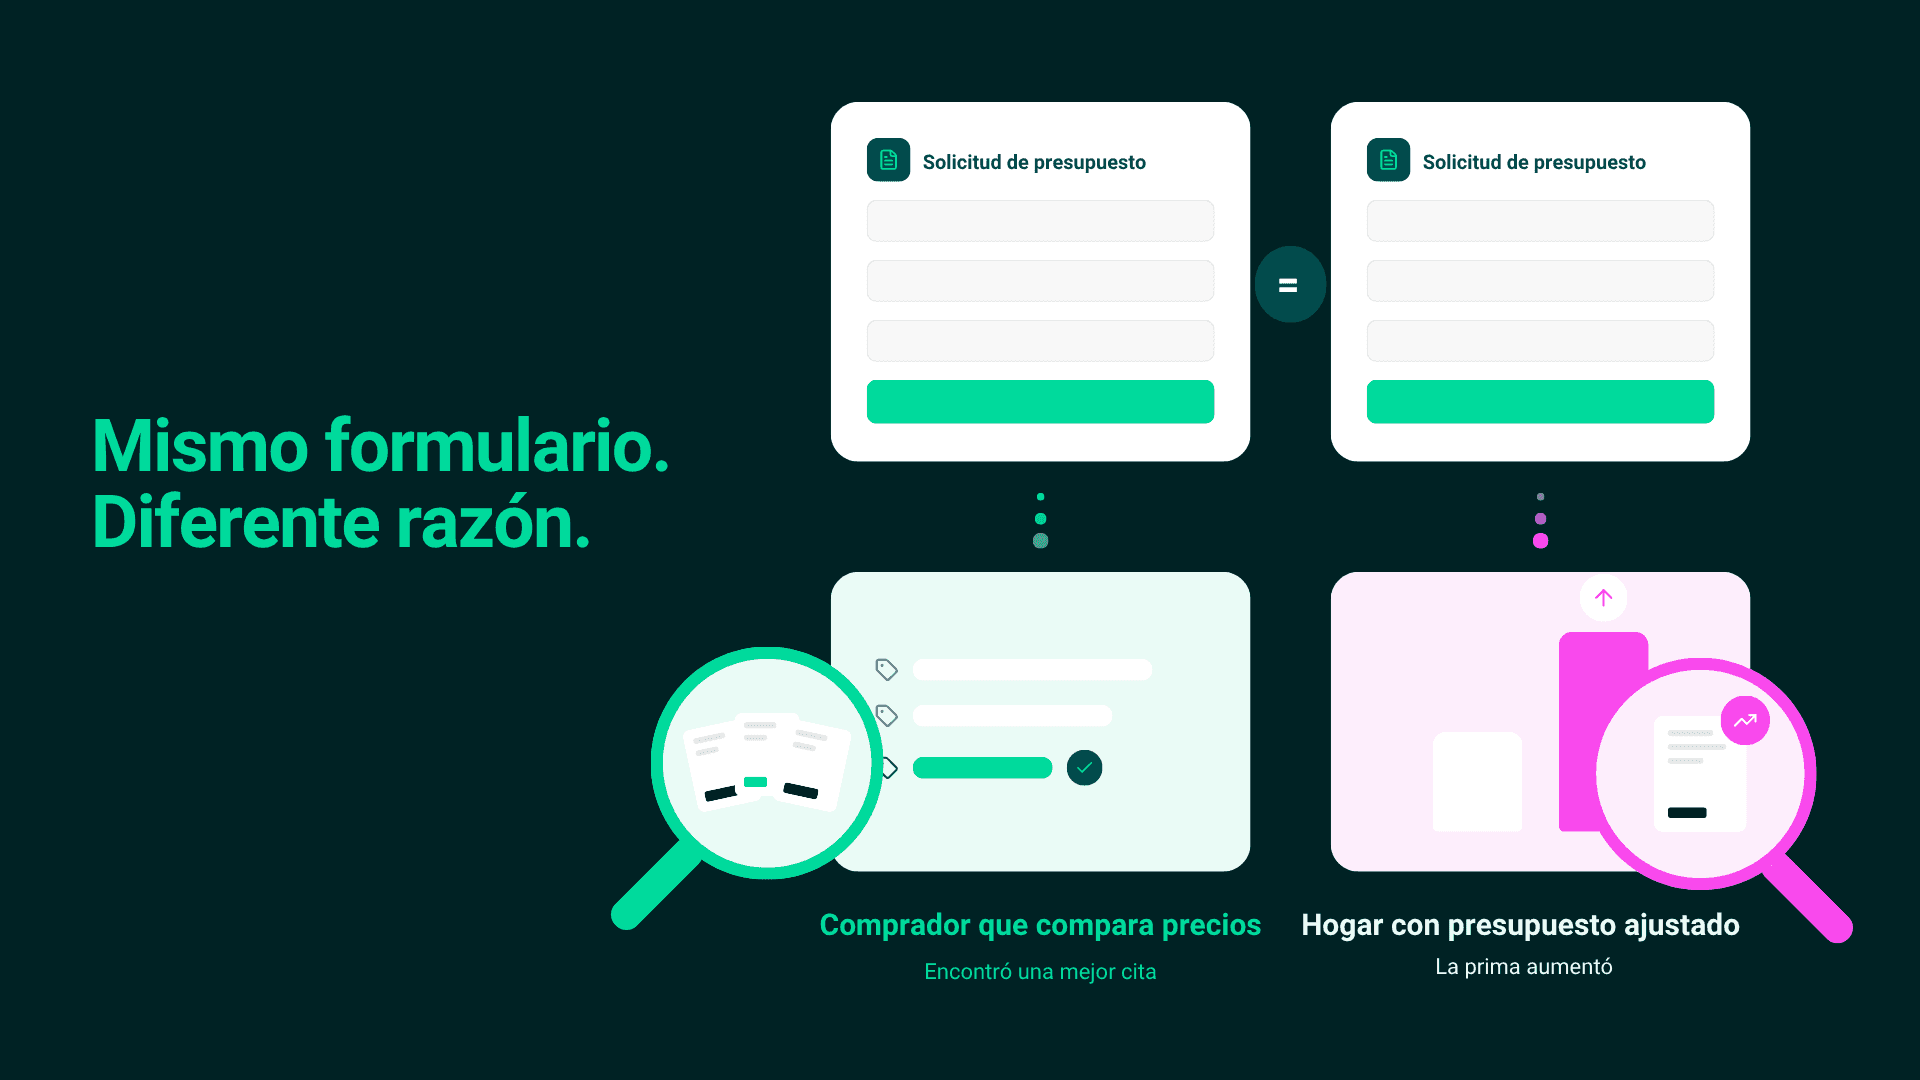
Ambos llegan a su CRM con el mismo aspecto. Pueden solicitar una cotización idéntica y, aun así, necesitar conversaciones completamente diferentes.
Haga esto: mantenga un guion de primera llamada diferente para cada uno, con su propio manejo de objeciones y, cuando sea posible, sus propios descuentos.
¿Qué pregunta sirve para diferenciarlos?
No puede diferenciar a los dos a partir del contacto en sí. Por lo general, puede saberlo con una pregunta:
"¿Qué cambió en su renovación este año?"
El comprador comparativo responde con otra cotización. El hogar con presupuesto ajustado responde con la factura.
Haga esto: pregúntelo en los dos primeros minutos de cada llamada.
¿Cómo le vende a cada tipo?
El comprador comparativo: llame primero, gane por velocidad. Llegar a ellos rápidamente importa más que descontar unos pocos dólares de la prima. El 78 % de los consumidores compra a la empresa que responde primero (Lead Connect).
El hogar con presupuesto ajustado: venda algo que puedan mantener. Una póliza vendida únicamente por el precio a menudo expira a los seis meses, y usted ya pagó por el contacto de todos modos. Analice las opciones de deducibles, la combinación de pólizas, los calendarios de pago y los descuentos para los que puedan calificar. Una venta que se mantiene alimenta sus renovaciones, que es donde reside su verdadero retorno.
La contrapartida es el tiempo. La conversación sobre el presupuesto lleva más tiempo y algunos hogares seguirán eligiendo la opción más barata. Los que usted conserve tienden a quedarse.
Haga esto: para los compradores comparativos, realice un seguimiento de su velocidad en la primera llamada. Para los hogares con presupuesto ajustado, realice un seguimiento de cuántas pólizas siguen activas a los seis meses.
¿Qué debería rastrear después de cada llamada?
Después de cada llamada, sabrá con qué tipo de cliente estaba hablando. La mayoría de los agentes no hacen nada con eso.
Anote por qué el cliente potencial estaba buscando: una mejor cotización en otro lugar o un aumento en la renovación. Con suficientes llamadas, aparecen patrones. Una fuente de contactos puede enviar clientes decididos a cambiar, mientras que otra envía hogares sensibles al precio con más probabilidades de dejar expirar la póliza. Ese patrón a menudo vale más que el volumen de contactos, porque le indica qué fuente se adapta al negocio que desea suscribir.
Haga esto: añada una nota de "motivo de búsqueda" a cada contacto y revísela por fuente una vez al mes.
Compre de una fuente que muestre su trabajo
Los patrones son más fáciles de detectar cuando cada cliente potencial viene con su historial. PX Local le muestra de dónde proviene cada cliente potencial antes de comprarlo, para que las notas de cada llamada se puedan rastrear hasta la fuente. A medida que los patrones se definen, ajuste lo que compra: establezca sus horas de entrega, elija su cobertura y asigne más presupuesto a las fuentes que le envían el negocio que desea.