Cómo calcular el ROI de sus clientes potenciales como agente de seguros
Seguros

El coste por cliente potencial (lead) no le dirá si su inversión en leads está funcionando. El ROI sí lo hará. He aquí cómo calcularlo.
El ROI responde a una sola pregunta: por cada dólar invertido en leads, ¿cuánto regresó? Coja la comisión que generaron esas pólizas, reste lo que pagó por los leads y compare lo que queda con lo que pagó.
% de ROI = ((comisión obtenida − inversión en leads) / inversión en leads) × 100
Utilice únicamente la comisión del primer año y obtendrá el ROI del primer año. Eso es a lo que se refieren la mayoría de los agentes cuando dicen que un origen de leads funcionó o no. Pero su inversión en leads es un coste único y las renovaciones siguen llegando, por lo que la comisión que contabilice decidirá la respuesta que obtenga:
Cuándo se mide | ROI acumulado esperado |
Mes 1 | Aproximadamente -15% |
Mes 3 | Aproximadamente +45% |
Año 1 | Umbral de rentabilidad a +67% |
Año 5 | De +400% a +700% |
Vale la pena tener otra cifra al lado. Divida su inversión en leads por las pólizas cerradas y obtendrá su coste por póliza: lo que le costó captar a un solo cliente. Esto no alimenta la fórmula del ROI. Le indica si el precio que está pagando por cliente es asumible.
Coste por lead frente a coste por póliza
La mayoría de los agentes de seguros conocen su coste por lead. Viene impreso en la factura. Pero pregúntele al mismo agente cuánto cuesta una póliza cerrada y la respuesta se vuelve difusa.
El coste por lead es lo que ha pagado. El coste por póliza es lo que ha obtenido a cambio. En medio hay tres pasos intermedios, y puede medirlos todos.
La diferencia entre calcularlo o no es el lugar donde desaparecen los presupuestos de leads. También es la razón por la que los agentes debaten si comprar leads vale la pena sin llegar nunca a un acuerdo.
Las 5 cifras que necesita
Coste por lead: Lo que paga por un lead.
Tasa de contacto: A cuántos de esos leads consigue llegar realmente.
Tasa de cotización: Cuántas de las personas con las que contacta acaban recibiendo un presupuesto.
Tasa de cierre: Cuántos de esos presupuestos se convierten en pólizas.
Comisión anual media: Lo que le genera una póliza en un año.
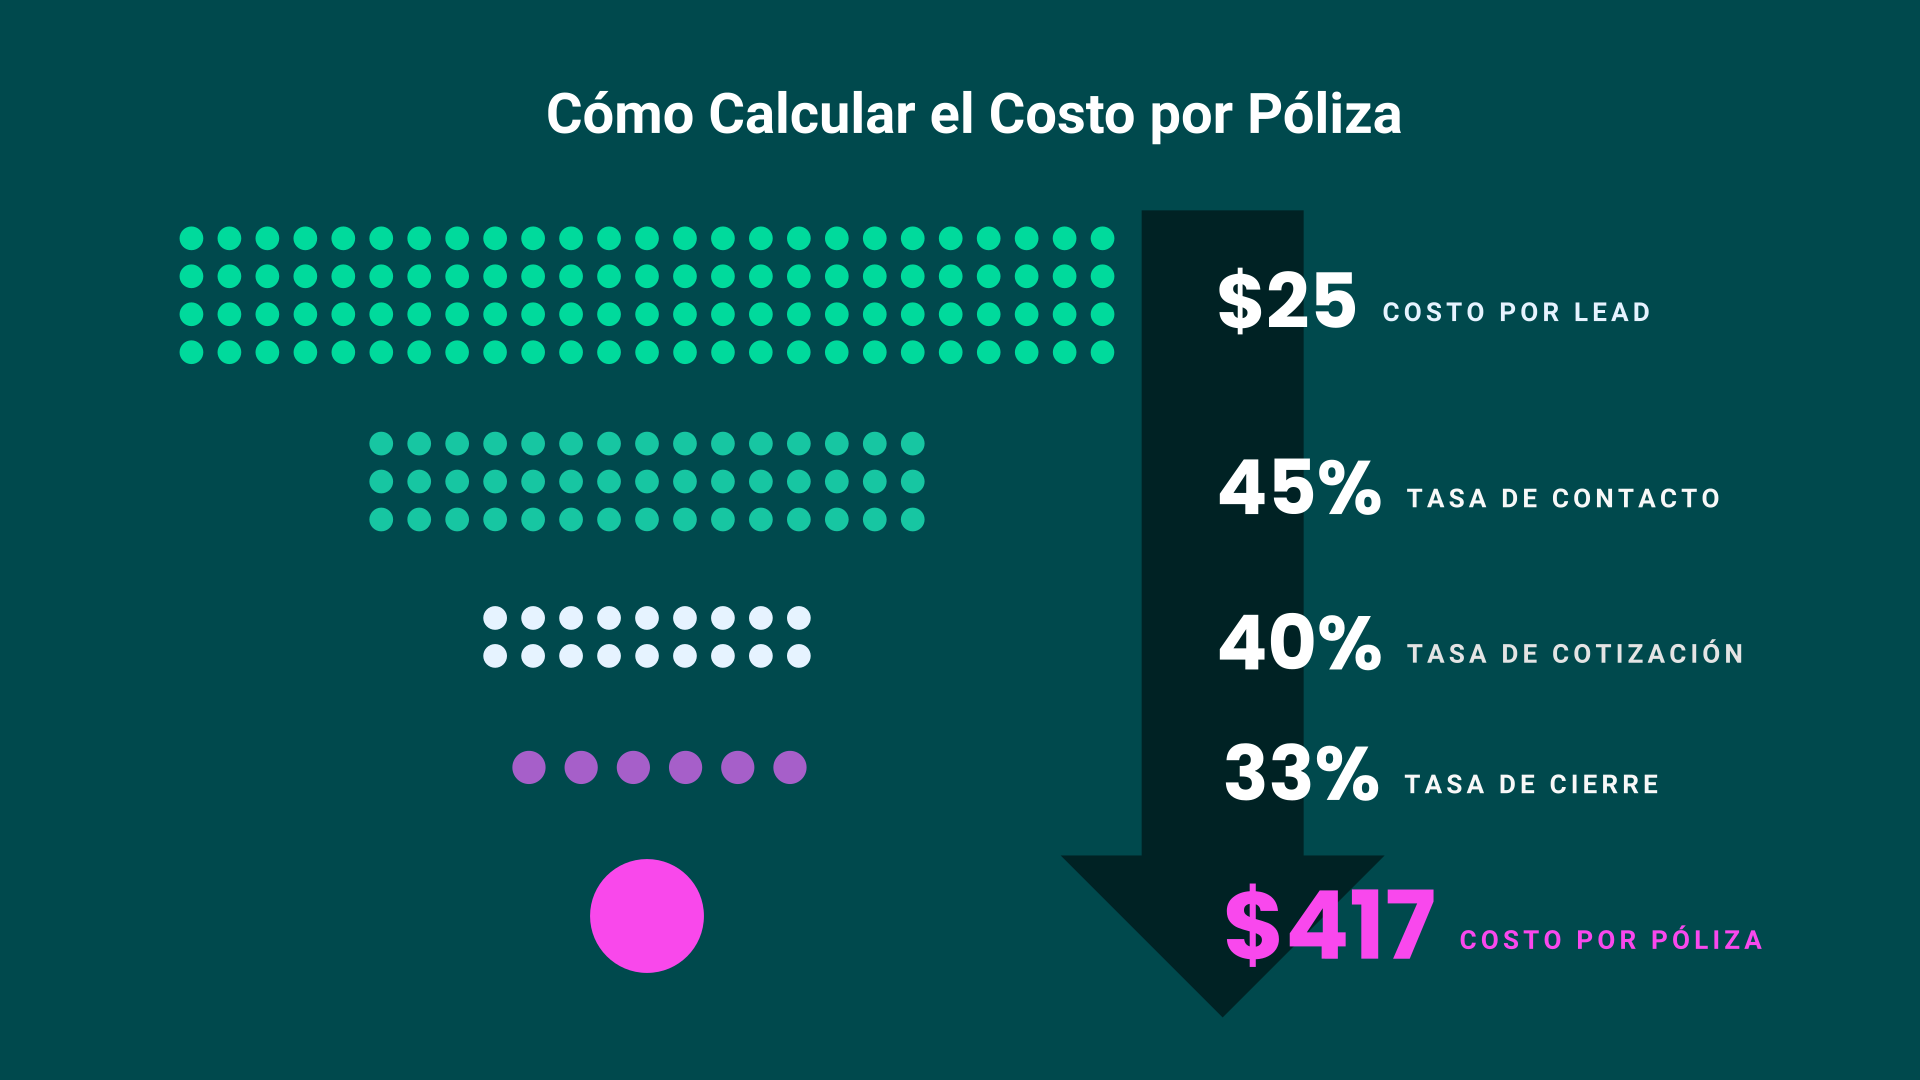
Cómo calcular el coste por póliza: un ejemplo práctico
Supongamos que compra 100 leads a 25 $ cada uno. Se ha gastado 2.500 $.
Tasa de contacto del 45%: contacta con 45 personas.
Tasa de cotización del 40%: elabora 18 presupuestos.
Tasa de cierre del 33%: cierra 6 pólizas.
Coste por póliza: 2.500 $ / 6 = 417 $.
Ahora pasemos al dinero que ingresa. Con una prima media de 1.800 $ y una comisión del 15%, cada póliza le reporta 270 $ el primer año. Seis pólizas equivalen a 1.620 $.
Se gastó 2.500 $. Consiguió 1.620 $. El primer año, pierde 880 $.
¿Por qué es normal tener pérdidas el primer año?
Porque los seguros le vuelven a generar ingresos cada año.
Esas seis pólizas se renovarán en el segundo año. Con una retención del 85%, le reportarán unos 1.375 $. Alcanzará el umbral de rentabilidad alrededor del mes 20. Cada renovación posterior es beneficio neto sobre un dinero que ya invirtió.
La mayoría de los agentes nunca ven esta parte. Revisan las cifras a los 30 días, ven pérdidas y cancelan un canal que estaba a punto de empezar a dar beneficios.
Qué hacer: mantenga un registro mensual. Leads comprados, dinero invertido, pólizas suscritas, comisiones cobradas. Actualícelo con cada renovación.
La forma más sencilla de reducir el coste por póliza
La tasa de cierre es difícil de modificar. Depende de sus precios, de sus aseguradoras y de su técnica de venta. En cambio, la tasa de contacto es más fácil de mejorar.
Pase del 45% al 60% y esos mismos 2.500 $ le darán 8 pólizas en lugar de 6. Su coste por póliza bajará de 417 $ a 313 $. No ha cambiado su forma de vender; simplemente ha contactado con más gente.
Por eso, llamar en los primeros minutos y utilizar una secuencia real de seguimiento es más eficaz que un guion mejorado. También es la razón por la que la antigüedad de un lead se refleja en su tasa de cierre.
Cómo analizar estas cifras sobre sus últimos 90 días
Sume sus gastos: Cada lead que haya comprado en los últimos 90 días y lo que pagó por él.
Mida el embudo de ventas: Con cuántos contactó, a cuántos presupuestó y cuántos cerró.
Divida: El gasto dividido por las pólizas emitidas. Ese es su coste real por póliza.
Compare: Multiplique las pólizas por su comisión del primer año. Si esa cifra es menor que su inversión, calcule cuántos años de renovación tardará en compensarlo.
Repita el proceso por proveedor: Aplique los mismos cuatro pasos de forma independiente para cada uno de los canales de procedencia de sus leads.
El paso 5 es el que cambiará lo que compre el mes que viene. Una cifra global solo le indica si su embudo de ventas funciona. Una cifra desglosada por proveedor le indica cuál debe eliminar y en cuál debe invertir más.
Compre siempre de una fuente que pueda medir
El paso 5 solo funciona si su fuente de clientes potenciales le indica de dónde proviene cada cliente potencial.
PX Local lo hace. Puede ver los detalles y el precio del cliente potencial antes de comprar, cada cliente potencial incluye datos de origen verificados y cada compra, precio y crédito se registra en un único historial de transacciones. Si un cliente potencial no es bueno, puede devolverlo con un solo clic y el crédito se aplicará de inmediato. Además, usted establece su propio presupuesto diario y no hay contrato.